東京都の経営事項審査の専門家。経審の手続きはもちろんのこと、制度や仕組みだけでなく東京都の独特のルールにも精通。クライアントが、総合評定値P点を100点以上アップしたり、2億円を超える東京都の公共工事を受注するなど、数多くの成功実績を誇り、お客さまからの信頼も厚い。「はじめての方のための経営事項審査入門書」を出版。
経営事項審査(経審)のX2評点は、会社の「自己資本額と利益額」を審査する項目です。総合評定値P点は、X1・X2・Y・Z・Wの5つの審査項目から構成されていますが、X2評点は、総合評定値P点の0.15のウエイトを占めます。このページでは、X2評点の審査項目や計算方法に絞って解説していきます。
なお、総合評定値P点の全体像について知りたい方は、「専門ページ:総合評定値P点とは?5つの評価項目・計算式・業種ごとの違いを解説」をご覧ください。
【1】X2評点とは、何を評価する項目か?
X2評点は、会社の経営規模を財務面から評価する項目で、自己資本額の点数(X21)と平均利益額の点数(X22)の2つから構成されます。
| X2の評価対象 | 自己資本の額(X21) |
|---|---|
| 平均利益額(X22) |
X1評点とX2評点は、ともに会社の経営規模をはかるための指標とされています。しかし、X1評点(業種別完成工事高)は、経審を受ける業種ごとに点数が異なるのに対して、X2評点は業種を問わず、会社全体で1つの点数が算出されるという特徴があります。
| X(経営規模)の審査項目 | 内容 |
|---|---|
| X1評点 | 経審を受ける業種ごとに算出 |
| X2評点 | 業種を問わず会社全体の財務状況で算出 |
■ 専門家の視点 ■
X2で評価の対象となる自己資本額は、特定建設業許可を取得するための財産的要件の1つでもあります。特定建設業許可を取得するためには、自己資本額が4000万円以上という要件があります。
経営事項審査を受けて、公共工事の入札をする場合、案件によっては『特定建設業許可を持っている会社のみ入札に参加できる』といった条件が付されているケースもあります。実際に、私のお客さまの中にも、区からの入札案件を受注するために一般建設業許可から特定建設業許可に変更したお客さまがいらっしゃいます。
これから公共工事の入札に本格的に参入しようと検討している皆さまにおいては、自己資本額(純資産合計)が、経営事項審査のX2の評価対象となるのみではなく、特定建設業許可取得のための財産的要件でもあることを頭の片隅に入れておいてください。

【2】X2評点の計算方法
それでは、X2評点は、どのように計算されるのでしょうか?前述の通りX2の評価対象は「自己資本の額(X21)」と「平均利益額(X22)」ですので、自己資本額ならびに平均利益額を以下のテーブル表に当てはめて算出することになります。
自己資本額(X21)の点数の算出方法
自己資本額(純資産の合計)は、「基準決算(=審査対象事業年度)単年」の純資産合計の額、または、「基準決算と前審査対象事業年度の2期平均」の純資産合計の額の、どちらかから選ぶことができます。
例えば、下記の表のように、審査対象事業年度の純資産合計の額が1億9000万円で、前審査対象事業年度の純資産合計が2億1000万円の場合。基準決算(単年)の数字(1億9000万円)を使うよりも、基準決算と前審査対象事業年度の2期平均の数字(2億円)を使った方が、金額が大きくなり、X21の点数が高くなることがお分かりいただけると思います。
| 年度 | 純資産合計の額 |
|---|---|
| 審査対象事業年度(基準決算) | 1億9000万円 |
| 前審査対象事業年度 | 2億1000万円 |
なお、「自己資本の額」を2億円とした場合、下記の計算式にあてはめて、X21の点数を算出することになるため、
- 19×200,000÷50,000+691=767点になります。
| 2億円以上 | 2億5,000万円未満 | 19 ×(自己資本額)÷50,000+691 |
平均利益額(X22)の点数の算出方法
X21(自己資本額)については、「基準決算(単年)」もしくは「基準決算と前審査対象事業年度の2期平均」のどちらかよい方を選択できたのに対して、X22(平均利益額)は、必ず2年平均で計算するようになっています。
ここでいう平均利益額とは、利払前税引前償却前利益(営業利益+減価償却実施額)のことを言います。そのため、建設機械などの固定資産を多く所有している会社は、減価償却費が大きくなるため、リース中心の会社よりX22で有利になる傾向があります。
仮に「平均利益額」=「(営業利益+減価償却実施額)÷2」が、3500万円だった場合、下記の計算式にあてはめて、X22の点数を算出することになるため、
- 15×35,000÷10,000+622=674点(小数点以下切り捨て)になります。
| 3,000万円以上 | 4,000万円未満 | 15 ×(平均利益額)÷10,000+622 |
X2評点の計算方法
| X2の中身 | 金額 | 点数 |
|---|---|---|
| 自己資本額(X21) | 2億円 | 767点 |
| 平均利益額(X22) | 3500万円 | 674点 |
X2の評点を算出するための計算式は、以下の通りです。
- 計算式:X2=(X21+X22)÷2(小数点以下切り捨て)
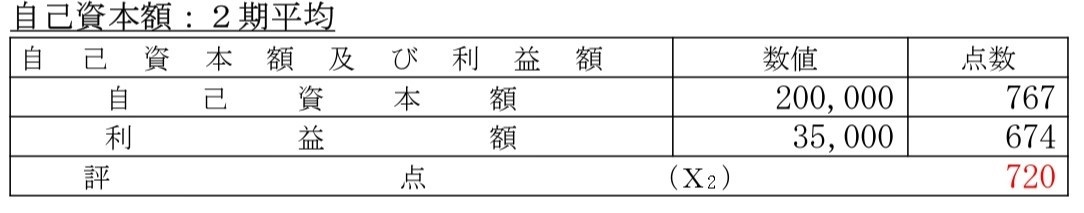
仮に、自己資本額(X21)の点数が767点、平均利益額(X22)の点数が674点の場合、X2の評点は720点になります。
- (767+674)÷2=720(小数点以下切り捨て)
経営事項審査の結果通知書には、以下のように表記されます。
■ 専門家の視点 ■
役員退職金は、「販管費」か、それとも「特別損失」か?
以前とあるクライアントの財務諸表を拝見したとき、役員退職金が「販管費」に計上されていることがありました。役員退職金が「販管費」にあたるか?それとも「特別損失」にあたるか?は、税理士の先生の専門分野かと思うので、ここでは詳細な議論は割愛しますが、一般的には、毎期経常的に発生する費用が「販管費」で、臨時的・突発的な一過性の損失が「特別損失」にあたるはずです。
経営事項審査のX2においては、営業利益が多い方が、点数がアップします。そうであるならば、役員退職金は、可能であれば「販管費」ではなく「特別損失」に計上したいところです。なぜなら、売上総利益から販管費を差し引いた額が、営業利益なので、「営業利益を大きくする=販管費を小さくする」と言えるからです。
もちろん、役員数が多く、毎年規則的に役員退職金が発生するような大きな会社においては、役員退職金を販管費に計上することになろうかと思います。しかし、一方で、ごくまれにしか役員が退職しない中小企業の場合には、役員退職金は特別損失に計上するように、税理士の先生にもお願いをしておくとよいでしょう。
【3】X2を長期的に高めるための考え方
経営事項審査の審査項目のうち、Zの技術職員数やWの退職金規定の導入については、短期的に対策のしようがある審査項目です。しかし、X2(自己資本額+平均利益額)については、その性質上、単年度の一時的な対策では大きく動かしにくい項目です。
自己資本額のうち、そのほとんどを占めるであろう繰越利益剰余金は、会社設立以来の利益の積み増しです。また、営業利益も一朝一夕で増えるかというと、なかなか難しいでしょう。そのため、X2評点の対策としては、次のような中長期的な視点での取り組みが基本になります。
| 対策 | 内容 |
|---|---|
| 利益剰余金の積み増し | 毎年の黒字決算を積み重ね、繰越利益剰余金を拡大する |
| 増資 | 資本金・資本剰余金を直接増やす |
| 減価償却費の活用 | 建設機械等を自社保有している場合、減価償却を実施する |
| 過度な節税の回避 | 交際費等の増加や利益圧縮が、X2・Y双方に波及することを理解しておく |
■ 専門家の視点 ■
経営事項審査において、どういった財務諸表が理想的かというと、ずばり「税金をより多く支払う財務諸表が理想的」というのが私の考えです。
あくまでも私見ですが、利益を多く残し、自己資本(繰越利益剰余金)をより厚くしている会社が、財務基盤がしっかりしていて倒産しにくい会社であると経営事項審査においては評価されます。
そのため、無駄な経費を使ったり、節税目的で交際費を使ったりすることなく、毎年毎年、利益を着実に増やして、税金を納めるようにすることが、ひいては、公共工事受注のための着実な方法であるのではないか?と考えています。
【4】X2評点に関するよくある質問
【5】まとめ
この記事の要点(まとめ)
- X2評点={自己資本額の点数(X21)+平均利益額の点数(X22)}÷2で算出
- 自己資本額は、貸借対照表の純資産合計
- 平均利益額は、「営業利益+減価償却実施額」の2年平均
- 性質上、短期間での対策が難しく、3~5年単位の中長期的な財務戦略が必要
X2評点は、一朝一夕の対策で、点数が上下するというものではありません。数年単位で、自社の財務状況を改善し、利益を計上し続けることが必要な項目です。
また、特定建設業許可の取得の財産的要件と絡んでくることから、規模の大きい工事の受注を検討している会社にとっては、重要度の高い審査項目でもあります。
過度な節税がP点全体に与える影響や、他の評点との優先順位については「経営事項審査(経審)の点数を上げる方法【優先順位】を専門行政書士が解説」もあわせてご覧ください。
行政書士法人スマートサイドでは、財務状況を踏まえた経審のシミュレーションについても、事前予約制の有料相談で承っております。